
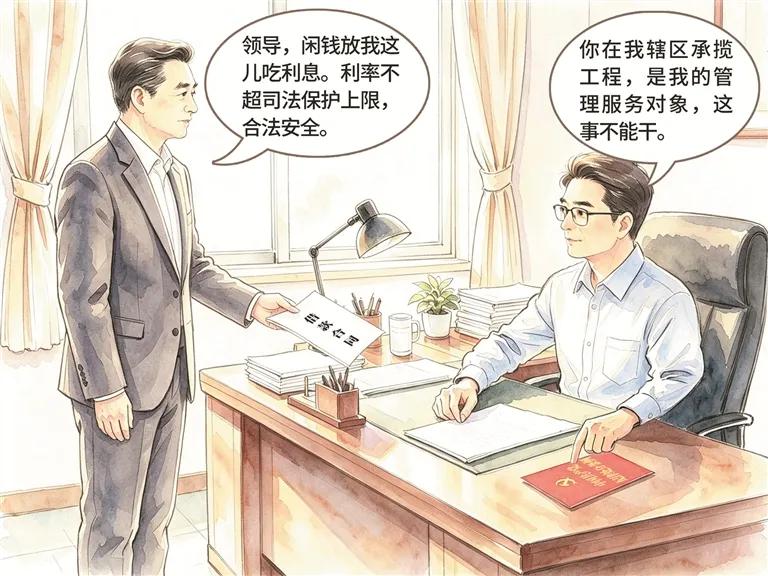
情形②手里闲钱贷给辖区老板,利率不超过民间借贷的司法保护上限就是合法理财?
披着民事外衣向管理和服务对象放贷获取大额回报,即使利率没有“超标”,同样越过了纪法红线。
纪法红线
《中国共产党纪律处分条例》(以下简称《条例》)第九十九条第二款规定,通过民间借贷等金融活动获取大额回报,可能影响公正执行公务的,视情节轻重给予警告直至开除党籍处分。
《中华人民共和国刑法》第三百八十五条规定,国家工作人员利用职务上的便利,索取他人财物的,或者非法收受他人财物,为他人谋取利益的,是受贿罪。
典型案例
某区自然资源局原党组成员、副局长黄某,2022年得知辖区矿业老板宁某(系其管理和服务对象)急需资金,便出借200万元,约定年息12%。三年间黄某获得利息共计72万元,自认利率未超司法保护上限,属合法理财。经查,黄某还利用职务便利为砂石厂老板林某谋利。林某本无资金需求,为表示感谢,提出向黄某“借款”100万元,约定年息13%。黄某对此心知肚明仍将钱借出,随后以收取“利息”名义,数年间收下林某所送好处费共计65万元。最终,黄某被开除党籍、开除公职,并因犯受贿罪被追究刑事责任。
条分缕析
“我真金白银借出去,他自愿付利息,利率也在合法范围内,为什么算我违纪违法?”面对审查调查,一些党员干部和黄某一样,企图用“民事行为”进行辩解。撕下“合法理财”的伪装,不能只盯着合同上写了多少利率,而要透过借贷形式,看清两个问题:钱借给了谁、获取了多少回报?所谓“利息”背后有没有权钱交易?
一、借贷利率没超标,不代表纪律就允许
个别党员干部有这样的疑问:“民间借贷,只要利率没超过合同成立时一年期贷款市场报价利率的四倍,法院都保护,怎么到我这儿就不可以了?”
这种认识,错在把民法上的“受保护”等同于纪律上的“被允许”。“一年期贷款市场报价利率的四倍”,是人民法院审理民间借贷案件时判断利息是否受司法保护的标准,回答的是“借贷双方闹到法院,哪些利息合法”。而纪律关注的是另一层:党员干部与管理和服务对象之间发生借贷关系可能影响公正履职,审视的是“这笔钱该不该借?这个利息该不该收?”一个是民事裁判的尺度,一个是纪律审查的标尺,二者不能混为一谈。
因此,有的民间借贷即使利率未超过司法保护上限,也不等于党员干部可以放心参与——只要向管理和服务对象放贷并获取了大额回报,原本清清爽爽的管理服务关系就可能异化为利益关系,进而触碰纪法红线。
本案中,黄某向管理和服务对象宁某出借200万元,约定的年化利率12%虽未超过司法保护上限,但三年间获取利息共计72万元,系典型的“通过民间借贷获取大额回报,可能影响公正执行公务”行为,应依据《条例》第九十九条第二款给予其党纪处分。
二、是利息还是“好处费”?穿透“借贷”表象看清受贿实质
同样是向老板“放贷收息”,为何有的构成违纪,有的却涉嫌职务违法犯罪?关键要穿透“借贷”表象,判断是真融资还是假借款,所谓“利息”到底是正常市场收益,还是权力的对价。
先看黄某与宁某之间。二人是“真借钱、真收息”,也没有谋利事项,问题出在哪?出在对象上——宁某是黄某的管理和服务对象,黄某从借贷中获取了大额回报,公正履职就可能受到影响,因此构成违纪。
再看黄某与林某之间,性质就完全不同了。林某根本不缺钱,之所以提出向黄某“借钱”,是为了感谢黄某的职务帮助,以“利息”为名送上“好处费”。借贷关系是假的,权钱交易是真的——这种“假借贷、真送钱”的把戏本质就是受贿,全部“利息”均应计入黄某的受贿数额。
实践中还有一种更为隐蔽的情形:党员干部利用职务便利为老板谋利,老板确有资金需求,但支付给党员干部的“利息”明显高于其他不特定借款人。此时“超额”的利息仍是权力的对价,应认定为受贿。说到底,“合法理财”的包装,掩盖不了以权谋私的本质;“正常收息”的幌子,也遮不住利益输送的里子。
廉洁提醒
理财循正道,用权有底线。党员干部不能把管理和服务对象当成理财生息的“摇钱树”,更不能觉得有了“放贷收息”的马甲就可以大搞权钱交易。任何企图把公权力异化为“吸金石”的勾当,最终等来的绝不是稳稳的收益,而是一张沉甸甸的纪法“罚单”。